
¿Cómo avanza el mercado de espacios compartidos en suelo local? y sobre todo ¿cómo viene ampliando su oferta más allá de las oficinas? Las respuestas, a continuación.
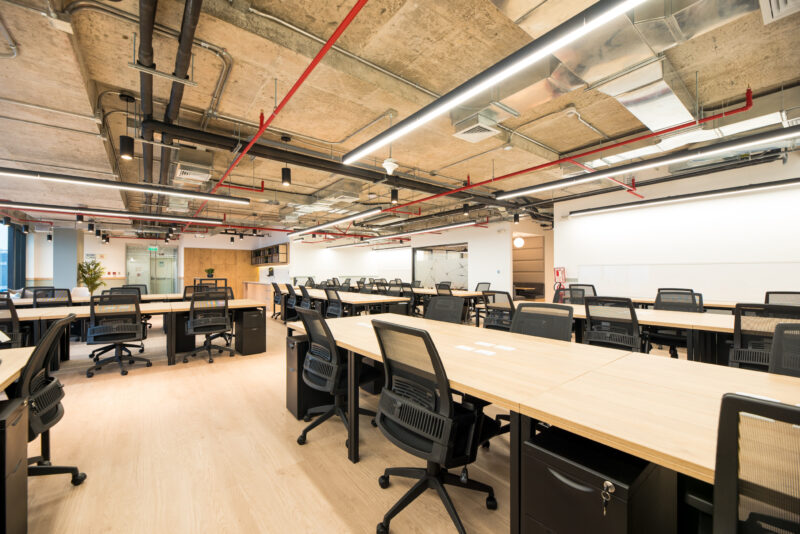
El mercado de coworking sigue ganando espacio: con 92 sedes operativas en la capital y una oferta que supera los 130,000 metros cuadrados (m2), los cuatro principales operadores (WeWork, IWG, Swiss Rents y Comunal) vienen ampliando su oferta y explorando nuevos modelos de negocio. ¿De qué se tratan? ¿Qué operador sumó más sedes en la primera mitad de 2026? El último reporte de Binswanger da una mirada sobre cómo viene evolucionando este mercado.
Max Medina, gerente de investigación de mercado de Binswanger, señaló que, si bien la mayor parte de las sedes de coworking continúa concentrándose en los principales distritos de Lima Top y Moderna, como San Isidro, Miraflores y Surco, la oferta también expandiéndose hacia otras zonas de la ciudad.
De acuerdo con el reporte, el mercado cuenta a la fecha con un stock de 132,000 m2 y está concentrado en cuatro grandes operadores: WeWork, IWG, Swiss Rents y Comunal, que en conjunto representan alrededor del 75% de la oferta.
¿Qué operador tiene más sedes? IWG lidera actualmente por número de ubicaciones, con 23 sedes en Lima, seguido por Comunal, con 17. Medina explicó que IWG ha incorporado más de 10 sedes entre este año y el anterior, aunque se trata, en varios casos, de espacios de menor tamaño frente a los de algunos de sus competidores. Por su parte, Comunal sumó recientemente una nueva sede en Chacarilla.
«No obstante, con la apertura de Comunal Chacarilla, la empresa se consolida como el principal operador de Lima por superficie, con 35,500 m2. Por su parte, IWG, a través de sus distintas marcas y sus nuevas aperturas, se posiciona como el operador con mayor número de ubicaciones y prevé cerrar el año con 30 sedes», aclaró. ¿Dónde se concentra la mayor oferta de coworking? San Isidro mantiene el liderazgo, con el 46% del inventario, equivalente a aproximadamente 60,897 m2. Le siguen Miraflores, con 25,539 m2, y Surco, con 21,084 m2, en otros distritos.
El reporte inmobiliario también señala que el 91% de las sedes de espacios compartidos se ubica en edificios de oficinas clase A y B, mientras que el porcentaje restante opera en casas, centros comerciales y otros tipos de inmuebles. En detalle, 84,688 m2 corresponden a edificios clase A, 28,965 m2 a clase B y 17,986 m2 a otros espacios.
En términos generales, el sector ha mantenido una tendencia positiva de crecimiento durante los últimos cuatro años. Sin embargo, la oferta incorporada retrocedió 8,640 m2 en 2025 a 2,302 m2 en 2026. ¿A qué responde esta caída? Medina remarcó que se debe principalmente a la desocupación de una sede de IWG en San Isidro, de más de 4,000 m2.
Operadores independientes pierden fuerza frente a los grandes operadores
Al cierre de agosto, el sector incorporó aproximadamente 6,000 m2 de nueva oferta, distribuidos en diez nuevas sedes, además de cerca de 2,500 m2 correspondientes a ampliaciones de espacios ya existentes.
IWG lideró la expansión, con más de 5,000 m2 incorporados entre nuevas sedes y ampliaciones, seguido por Comunal, que sumó alrededor de 2,000 m2. «También se registraron ampliaciones de operadores como Swiss Rents y LCC Espacios en algunas de sus ubicaciones», relató Medina.
El crecimiento, además, viene extendiéndose hacia zonas fuera de los principales corredores corporativa de Lima, como Callao, Lince y Ate, donde la oferta de espacios compartidos empieza a ganar presencia. «A ello se añade el interés de IWG por expandirse hacia el interior del país, con Arequipa y Trujillo entre las ciudades que evalúa», arguyó.
En paralelo, el mercado también registró cierres. El más significativo fue la salida de Spaces, marca de IWG, del edificio JDA700, que implicó la desocupación de más de 4,000 m2. A esto se sumó el cierre de ubicaciones de cuatro operadores independientes, que en conjunto representaban alrededor de 1,500 m2. «Lo que estamos viendo es que los grandes operadores están tomando fuerza frente a los independientes», sostuvo Medina.
Adicionalmente, el reporte de Binswanger reveló que los principales operadores del sector registran una ocupación promedio cercana al 80%. En cuanto a las tarifas, los precios varían según el tipo de servicio: US$ 150 por persona al mes para escritorios flexibles, US$ 185 para escritorios dedicados y US$ 250 para oficinas privadas.
¿Han variado las tarifas respecto al año pasado? Medina señaló que, en términos generales, se han mantenido estables, aunque existen diferencias según la ubicación, el nivel de ocupación de cada sede y las condiciones del contrato.
«Además, el precio depende mucho de la ubicación y del nivel de ocupación de 20%, probablemente ofrecerá un mayor descuento que uno que está al 90%», indicó. Además, el plazo del contrato y el número de personas también influyen en la negociación. «Si el contrato es por seis meses, un año o dos años, puedo ofrecer un mayor descuento», añadió.
Coworking se diversifica: ¿Ahora es competencia de los hoteles?
Otra de las novedades que identificó el reporte de Binswanger es que los operadores de espacios compartidos están ampliando su oferta más allá del alquiler de oficinas.
«Los jugadores más grandes se han dado cuenta de que tienen salas de reuniones, salas para múltiples usuarios, directorios y espacios amplios que muchas veces están subutilizados. Lo que están haciendo ahora es abrir estos espacios para eventos corporativos, catering y capacitaciones, ya no solo para sus inquilinos, sino también para terceros», señaló.
Esta diversificación abre un nuevo frente de competencia para los hoteles y otros establecimientos que tradicionalmente atienden este tipo de actividades.
«Generalmente, cuando se quería hacer un evento, una capacitación o un congreso, se buscaban auditorios grandes en hoteles, colegios profesionales u otras instituciones. Ahora también puedes llamar a Comunal, IWG, WeWork o Swiss Rents y encontrar este tipo de servicios», añadió Medina.
En ese sentido, el ejecutivo sostuvo que los operadores de coworking empiezan a disputar parte de la demanda vinculada al segmento MICE, que comprende actividades como reuniones, incentivos, congresos y eventos. A ello se suma la aparición de nuevos formatos y conceptos, como Work Café de Comunal y WeWork Go, de WeWork, que ofrece soluciones de oficinas portátiles, así como el lanzamiento de nuevas marcas por partes de operadores como IWG y Swiss Rents. «Esta tendencia va a continuar, porque les abre nuevos frentes de ingresos», acotó.
Fuente: Diario Gestión
-
Autor
Diario Gestión
-
Publicado
17 septiembre, 2026
-
Categoría
Brokerage & Propiedades, Estudios e investigación, Oficinas y Coworking
Noticias Relacionadas
Noticias y tendencias del sector inmobiliario
Hablemos
Comienza tu proyecto con nosotros.
-
Llamamos
+51 955 015 100 -
Escríbenos
contacto@binswanger.com.pe -
Encuéntranos
Calle Los Orquídeas 585, Of. 301
San Isidro, Lima - Peru