
El mercado de condominios logísticos, especialmente el segmento Clase A, mantiene un desempeño positivo. ¿Qué se prevé para los próximos seis meses?
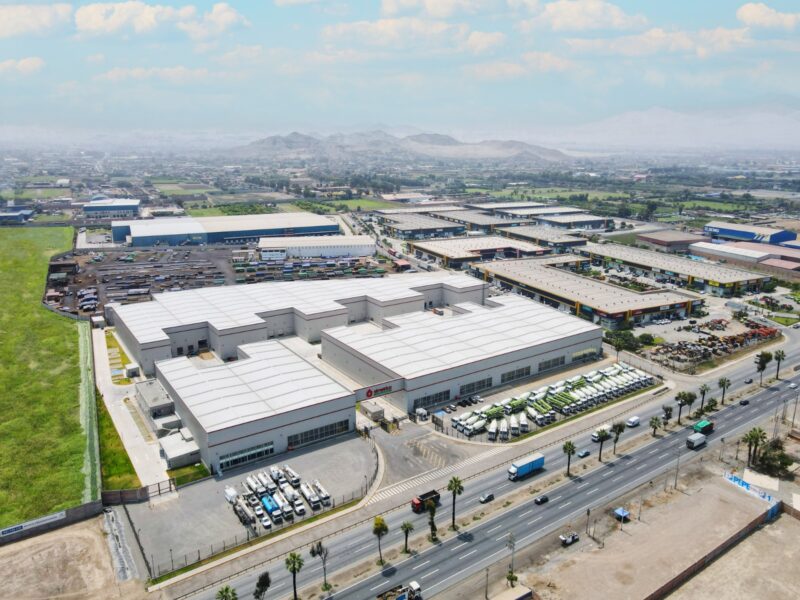
El mercado de almacenes logísticos mantiene una trayectoria positiva. Durante el primer semestre del año ingresaron 28,500 metros cuadrados (m2) de nueva oferta, concentrados principalmente en proyectos Clase A ubicados en los ejes de Lurín y Huachipa. Sin embargo, uno de los aspectos más destacados del periodo es la reactivación del eje de Villa El Salvador, una zona que hasta el año pasado no registraba el ingreso de nuevos metros cuadrados y que ahora vuelve a mostrar dinamismo. ¿Qué se espera para los próximos seis meses en el mercado de almacenes logísticos?
En detalle, el último informe de Binswanger muestra que la tasa de vacancia del mercado de almacenes logísticos registró un ligero incremento durante el primer semestre del año. De acuerdo con la consultora, el indicador promedio de los formatos Clase A y Clase B cerró en 8.72%, impulsado principalmente por el mayor espacio disponible en los almacenes Clase B. «Hasta hace un tiempo la tasa de vacancia era de 8.60% y ahora el mercado se ubica en 8.72%. Este aumento se explica principalmente por los almacnes Clase B, que actualmente registran cerca de 120,000 m2 disponibles», explicó Christian Villalta, analista de Investigación de Mercado.
En contraste, el ejecutivo destacó que la demanda por almacenes Clase A mantiene una tendencia de crecimiento y continúa impulsando el dinamismo del mercado. Durante el primer semestre del año, este segmento registró una absorción (m2 ocupados por nuevos arrendamientos) de 67,000 m2 prácticamente duplican la demanda registrada en ese periodo, por lo que es un indicador bastante positivo para este formato», remarcó.
El reporte también evidencia una tendencia al alza en los precios de alquiler. En concreto, las rentas promedio alcanzaron US$ 7.50 por m2 para los almacenes Clase A y US$ 6.20 por m2 para los de Clase B. Así, para la segunda mitad del año, Binswanger proyecta el ingreso de más de 98,000 m2 de nueva oferta, de los cuales alrededor del 90% corresponderá a proyectos Clase A.
Además, una característica relevante de estas nuevas entregas es que una parte importante ya cuenta con demanda asegurada. «Cerca del 60% de la nueva oferta que ingresará, principalmente hacia el cuarto trimestre del 2026, ya tiene contratos de pre arrendamiento. Es decir, las empresas ya negociaron la ocupación de una parte importante de esos almacenes antes de su entrega», precisó el analista.
VES Retoma dinamismo
Durante el primer semestre del 2026, el mercado de almacenes logísticos Clase A incorporó 28,500 m2 de nueva oferta, distribuidos entre los proyectos Logiscity, en el eje Lurín-Punta Hermosa, y Almacenes Central Huachipa (ACH). Sin embargo, la mayor expansión se espera para la segunda mitad del año, cuando ingresarán más de 91,000 m2 adicionales, concentradaos principalmente en desarrollos de Clase A.
«En el primer semestre, Logiscity aportó 24,000 m2 y ACH, con alrededor de 4,500 m2. Para el segundo semestre se espera el ingreso de nuevos metros cuadrados adicionales entre Aldea Logística, ACH, Monte Azul y Parque Logístico Callao», relató Villalta.
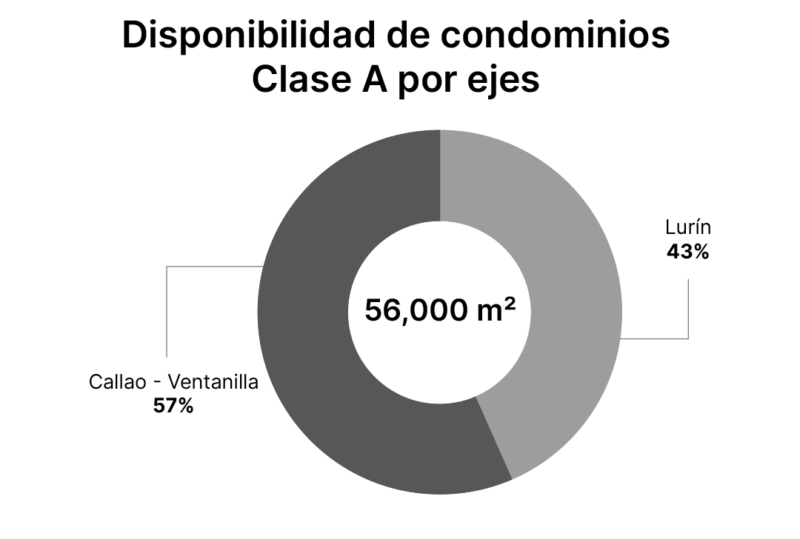
En profundidad, las próximas entregas corresponden a Aldea Logística (21,000 m2), Almacenes Central Huachipa (10,000 m2 adicionales), Monte Azul (13,300 m2) y Parque Logístico Callao (47,000 m2), consolidando a este último como el proyecto de mayor incorporación prevista para el cierre del año. El informe destaca, además, que el 51% de la nueva oferta de 2026 se concentrará en el eje Callao-Ventanilla, reafirmando el protagonismo que esta zona ha ganado en el desarrollo de infraestructura logística.
«El año pasado más del 50% de las nuevas entregas se ubicó en el eje Callao-Ventanilla y este año se mantiene la misma tendencia. Esto responde a la ubicación estratégica de los proyectos y demuestra que este corredor seguirá creciendo», agregó.
Otro aspecto relevante es la reactivación de Villa El Salvador, un eje que durante el 2025 no incorporó nuevos almacenes, pero que este año volverá a sumar oferta con el desarrollo de Aldea Logística, previstas para octubre. «Sí, podemos decir que Villa El Salvador se está reactivando. En el 2025 no ingresaron nuevos metros cuadrados y este año se incorporarán 21,000 m2 con Aldea Logística. Es un eje muy relevante por su cercanía al casco urbano y su conectividad, por lo que volverá a ganar dinamismo», indicó el especialista.
Según explicó, esta será la única entrega prevista para Villa El Salvador durante el 2026. No obstante, para el 2027 se espera el ingreso de nuevos desarrolladores y la continuidad de las ampliaciones de Aldea Logística, aunque ello dependerá de la disponibilidad de terrenos de gran extensión.
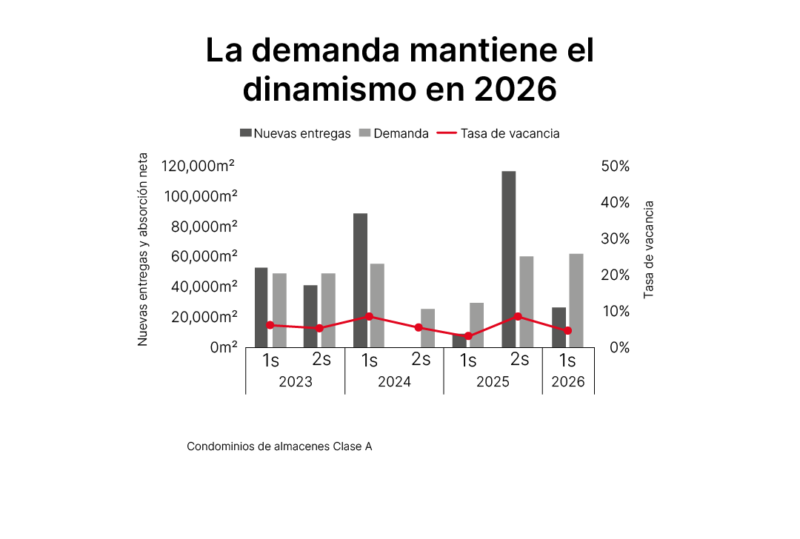
Pese al importante volumne de nueva oferta previsto para el segundo semestre, Binswanger estima que el impacto sobre la vacancia será acotado, debido a que gran parte de los espacios ya cuentan con demanda asegurada. «Más del 60% de los almacenes que ingreserán al mercado ya se encuentran prearrendado. Es decir, las empresas ya aseguraron esos espacios y solo falta que entren en operación, por lo que el incremento de la vacancia sería mínimo», aclaró.
Adicionalmente, el reporte indicó que el mercado Clase A cerró el primer semestre con 56,000 m2 disponibles, equivalente a una tasa de vacancia de 4.93%, nivel que la consultora considera saludable. «Una vacancia por debajo del 5% es un buen indicador para este segmento. Además, refleja que buena parte de los espacios que ingresaron al cierre del 2025 ya fueron absorbidos por el mercado», añadió.
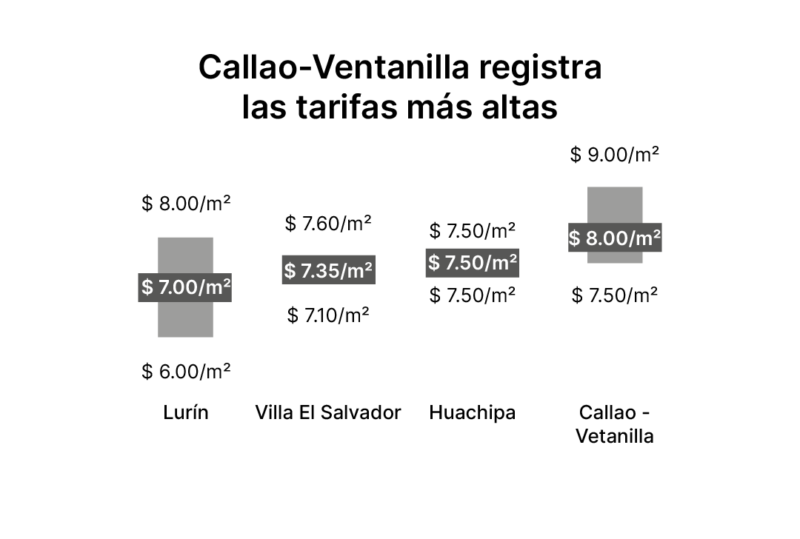
En tanto, las rentas de los almacenes Clase A continuaron mostrando una tendencia al alza y alcanzaron un promedio de US$ 7.50 por m2. El incremento estuvo impulsado principalmente por los ajustes tarifarios en Villa El Salvador y Huachipa. «Nuestra expectativa es que ese nivel se mantenga durante lo que resta del 2026, sin nuevos incrementos relevantes», alegó.
¿Qué viene para los almacenes de Clase B?
En el segmento de almacenes Clase B, el primer semestre estuvo marcado por la ausencia de nuevas entregas y por un incremento en la tasa de vacancia, que alcanzó el 13.73%. «La absorción fue negativa y eso explica el incremento de la tasa de vacancia. Se debió principalmente a factores estacionales, como el término de las campañas navideña y escolar, así como al vencimiento de algunos contratos», acotó el vocero de Binswanger.
El especialista precisó que, a diferencia de los almacenes Clase A, los contratos de arrendamiento en este segmento suelen tener una duración menor, lo que genera una mayor rotación de espacios disponibles. «Los contratos suelen ser de seis meses o incluso menos. No obstante, esperamos que con la reactivación de la campaña navideña la tasa de vacancia vuelva a reducirse en el segundo semestre», señaló.
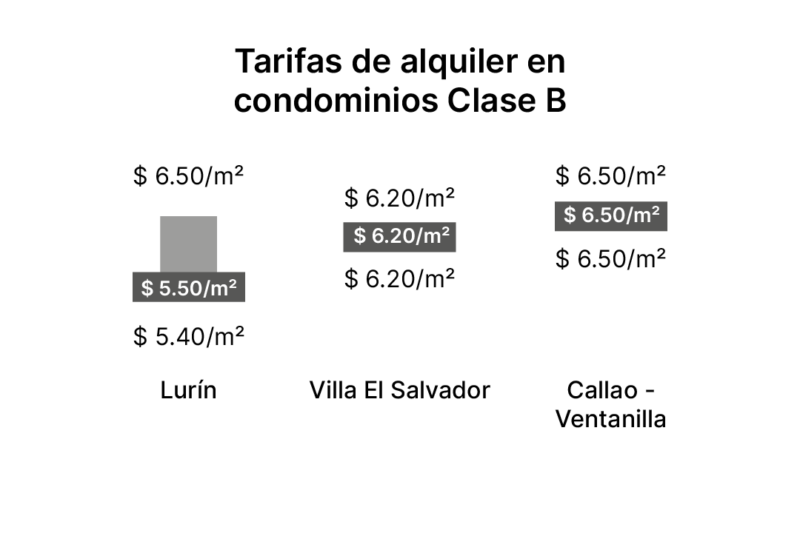
Pese al incremento de la vacancia, las rentas continuaron mostrando una tendencia al alza y alcanzaron un promedio de US$ 6.20 por m2, impulsadas por ajustes tarifarios en algunos proyectos. «Este ajuste responde principalmente a la actualización de tarifas realizada por Aldea Logística, que también opera almacenes Clase B», dijo.
En el caso de los almacenes de exhibición (showrooms), las tarifas son más elevadas y oscilan entre US$ 7.30 y US$ 11.00 por m2, debido a su ubicación estratégica y mayor exposición comercial. De cara al segundo semestre, Binswanger prevé el ingreso de más de 7,000 m2 de nueva oferta Clase B en Villa El Salvador. Sin embargo, estos espacios ya cuentan con contratos de pre arrendamiento, por lo que no se espera un impacto significativo sobre la vacancia del segmento.
Fuente: Diario Gestión
-
Autor
Diario Gestión
-
Publicado
3 agosto, 2026
- Categoría
Noticias Relacionadas
Noticias y tendencias del sector inmobiliario
Hablemos
Comienza tu proyecto con nosotros.
-
Llamamos
+51 955 015 100 -
Escríbenos
contacto@binswanger.com.pe -
Encuéntranos
Calle Los Orquídeas 585, Of. 301
San Isidro, Lima - Peru