
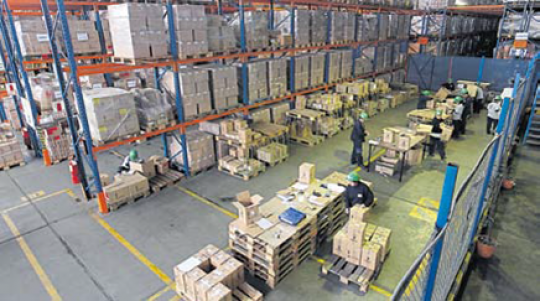
Ejes de las avenidas Argentina, Nicolás Ayllón y Alfredo Mendiola tienden a estancarse por falta de espacios y altos precios. Lurín y Huachipa tienen más espacios para crecer.
Las aglomeraciones industriales, ubicadas generalmente en los límites de los distritos de la capital, empiezan a crecer. Y cada aglomeración tiene una dinámica económica e inmobiliaria diferente según su ubicación, lo que a su vez generará un eje industrial.
En Lima, un último informe de la consultora inmobiliaria Binswanger ha identifi cado 14 de estos ejes, los cuales albergan almacenes stand-alone (no se encuentran dentro de un complejo organizado), y donde los ubicados en Chorrillos y Ventanilla son los que muestran la mayor tasa de vac a nc ia, con 7.95% y 6.21%, respectivamente.
La tasa de vacancia promedio en Lima es de 3.49%, equivalente a 488,314 metros cuadrados (m²) disponibles, dijo George Limache, jefe de investigación de la consultora.
“El mercado de formatos industriales stand-alone, donde existe más autodesarrollo y poca participación de inversionistas, evita que las tasas de vacancia superen el rango natural (5% a 10%)”, explicó.
Señaló que factores externos al mercado inmobiliario, como una caída prolongada y significativa de la actividad manufacturera, logística o comercial, pueden desencadenar tasas de vacancia por encima del rango natural.
Demanda y oferta
La demanda efectiva de locales industriales y almacenes stand-alone en Lima sumó 418,648 m² al cierre del 2015, de los cuales el 74% se concentró en los ejes Lurín, Huachipa y Chilca.
Y son estos ejes los que se continuarán consolidando con una mayor atracción de industrias para este tipo de formatos.
Para muestra, algunas cifras. Así, los ejes que mayor oferta sumaron el último año fueron Lurín (135,486 m²) y Huachipa (103,603 m²), mientras que en Chilca y Lurín se dio un mayor crecimiento en stocks, 29.23% y 9.53%, respectivamente.
“Otros ejes con alto potencial para desarrollos industriales stand-alone son Ancón y Ventanilla. Sin embargo, para aprovecharse se tiene que hacer un trabajo en infraestructura vial y seguridad”, precisó Limache.
La contraparte está en los ejes tradicionales (avenidas Argentina, Nicolás Ayllón y Alfredo Mendiola) con menos posibilidad de crecer debido a la escasez de tierra y precios elevados.
“El área industrial se ha visto afectada por la presión inmobiliaria residencial y comercial, ya que la industria suele ser poco competitiva en precios”, dijo Limache.
Y es que frente a un terreno industrial, compatible con comercio o vivienda, el industrial no llega a nivelar el precio que está dispuesto a pagar el inversionista comercial o residencial.
Zonas en ciernes
Cabe destacar que si bien el estudio de Binswanger ha identifi cado estos ejes industriales, en Lima, en distritos como Breña, Pueblo Libre, Lince, Santiago de Surco y Surquillo existen algunas áreas industriales, las cuales no llegan a formar parte de una aglomeración industrial consolidada en tamaño.
Fuente: Diario Gestión
-
Autor
Diario Gestión
-
Publicado
15 junio, 2016
- Categoría
Noticias Relacionadas
Noticias y tendencias del sector inmobiliario
Hablemos
Comienza tu proyecto con nosotros.
-
Llamamos
+51 955 015 100 -
Escríbenos
contacto@binswanger.com.pe -
Encuéntranos
Calle Los Orquídeas 585, Of. 301
San Isidro, Lima - Peru