
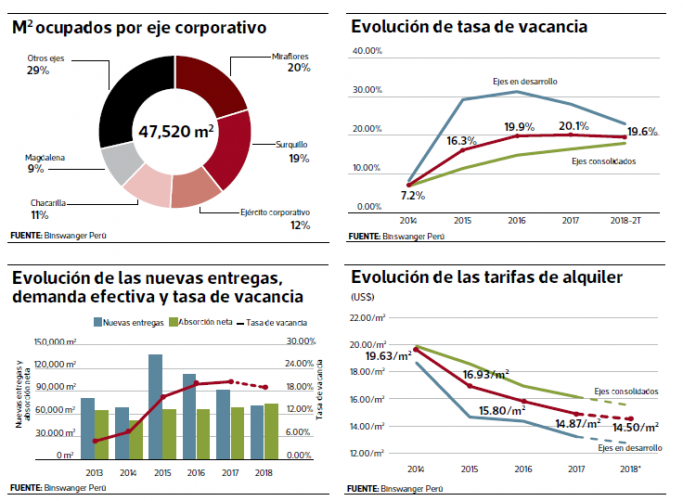
Se van a solicitar 75 mil m² de oficinas clase B, que se encaminan a reducir sus niveles de vacancia hasta el equilibrio de 10% en los próximos dos años. A la fecha existen 181 mil m² de espacios.
Los últimos años estuvieron marcados por la alta tasa de vacancia en el segmento de oficinas prime y el crecimiento en demanda de las subprime -conocidas como oficinas clase B-, cuyos precios llegaron a ser similares a las prime.
Para este año el segmento subprime muestra mayor potencial y se encamina a cerrar la brecha en la tasa de vacancia que tiene (actualmente de 18%) y aún más en 2019. Ello porque este año la demanda efectiva superará a las nuevas entregas, situación que no se daba desde el 2012, según un reporte de la consultora Binswanger.
George Limache, jefe de investigación de la consultora, estima que la demanda efectiva del 2018 superará
los 75,000 m2, y crecerá más de 5% respecto al 2017. “El mercado subprime ya está en la senda de la recuperación; posiblemente en un par de años se podrá llegar al equilibrio de alcanzar una tasa de vacancia de 10%; en el prime toma mucho más tiempo”,sostuvo Limache.
Esta reducción en la tasa no afectaría los precios, debido a que si bien disminuye, en metros cuadrados absolutos la vacancia aún es elevada (181,000 m2). “Durante los próximos doce meses, el escenario de las tarifas de alquiler será de estabilidad”,comentó.
De darse un aumento este sería mínimo, dice el ejecutivo, y al cierre del año la tarifa promedio de venta se incrementaría en apenas 2%, por la creciente oferta de oficinas cada vez más pequeñas. Según Limache, ocurre una contradicción en el mercado, ya que por un lado existe sobreoferta de oficinas clase A en la zona de San Isidro Financiero, pero hay escasezen esa misma zona de las de clase B.
“No es fácil encontrar metraje y por ello, en el caso de dicha zona, Corpac, Las Gardenias, San Isidro Empresarial y Chacarilla, las tarifas empezarían a incrementarse un poco antes porque su disponibilidad es baja”, comentó el ejecutivo.
Zonas en desarrollo
De cara al 2019, más del 90% de las nuevas entregas se ubicarán en los ejes consolidados (Miraflores, San Isidro Financiero, Surco-La Molina, San Isidro Empresarial y Chacarilla). Sin embargo, para Limache, aún no se termina de explotar el potencial de varios ejes en desarrollo como Corpac o Las Gardenias,o de explorar en distritos que aún no cuentan con oferta moderna de oficinas como Independencia, Breña, entre otros.
“Hay empresas con una sede central en San Isidro, con mucho público que vive en otras zonas de Lima, y que pueden descentralizar ciertas áreas; hoy son pocos los desarrolladores que se animan si hablamos de grandes back offices”, dijo Limache.
Fuente: Gestión
-
Autor
Diario Gestión
-
Publicado
23 agosto, 2018
- Categoría
Noticias Relacionadas
Noticias y tendencias del sector inmobiliario
Hablemos
Comienza tu proyecto con nosotros.
-
Llamamos
+51 955 015 100 -
Escríbenos
contacto@binswanger.com.pe -
Encuéntranos
Calle Los Orquídeas 585, Of. 301
San Isidro, Lima - Peru